Domain kardinalbischof.de kaufen?
Wir ziehen mit dem Projekt
kardinalbischof.de um.
Sind Sie am Kauf der Domain
kardinalbischof.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kardinalbischof.de kaufen?
Ist ein Bischof katholisch oder evangelisch?
Ein Bischof kann entweder katholisch oder evangelisch sein, abhängig von der Konfession, der er angehört. In der römisch-katholischen Kirche sind Bischöfe Teil der Hierarchie und haben die Aufgabe, die Gläubigen zu leiten und zu lehren. In der evangelischen Kirche gibt es ebenfalls Bischöfe, jedoch haben sie in der Regel eine weniger autoritäre Rolle und sind eher als geistliche Leiter und Berater tätig. Die Unterschiede zwischen katholischen und evangelischen Bischöfen liegen hauptsächlich in der theologischen Ausrichtung und der Struktur der jeweiligen Kirche. Letztendlich hängt es davon ab, welcher Konfession der Bischof angehört, um zu bestimmen, ob er katholisch oder evangelisch ist. **
Wie kann man die Religion beim Amt von katholisch zu muslimisch ändern?
Die Änderung der Religion beim Amt ist in den meisten Ländern ein formeller Prozess, der von staatlichen Behörden durchgeführt wird. In der Regel muss man einen Antrag stellen und bestimmte Dokumente vorlegen, wie zum Beispiel eine Bestätigung der neuen Religionszugehörigkeit. Es ist wichtig, die spezifischen Anforderungen des jeweiligen Landes zu beachten und sich an die zuständige Behörde zu wenden, um weitere Informationen zu erhalten. **


Ähnliche Suchbegriffe für Steuerliche-Organschaft
Top-Angebote
Produkte zum Begriff Steuerliche-Organschaft:
-
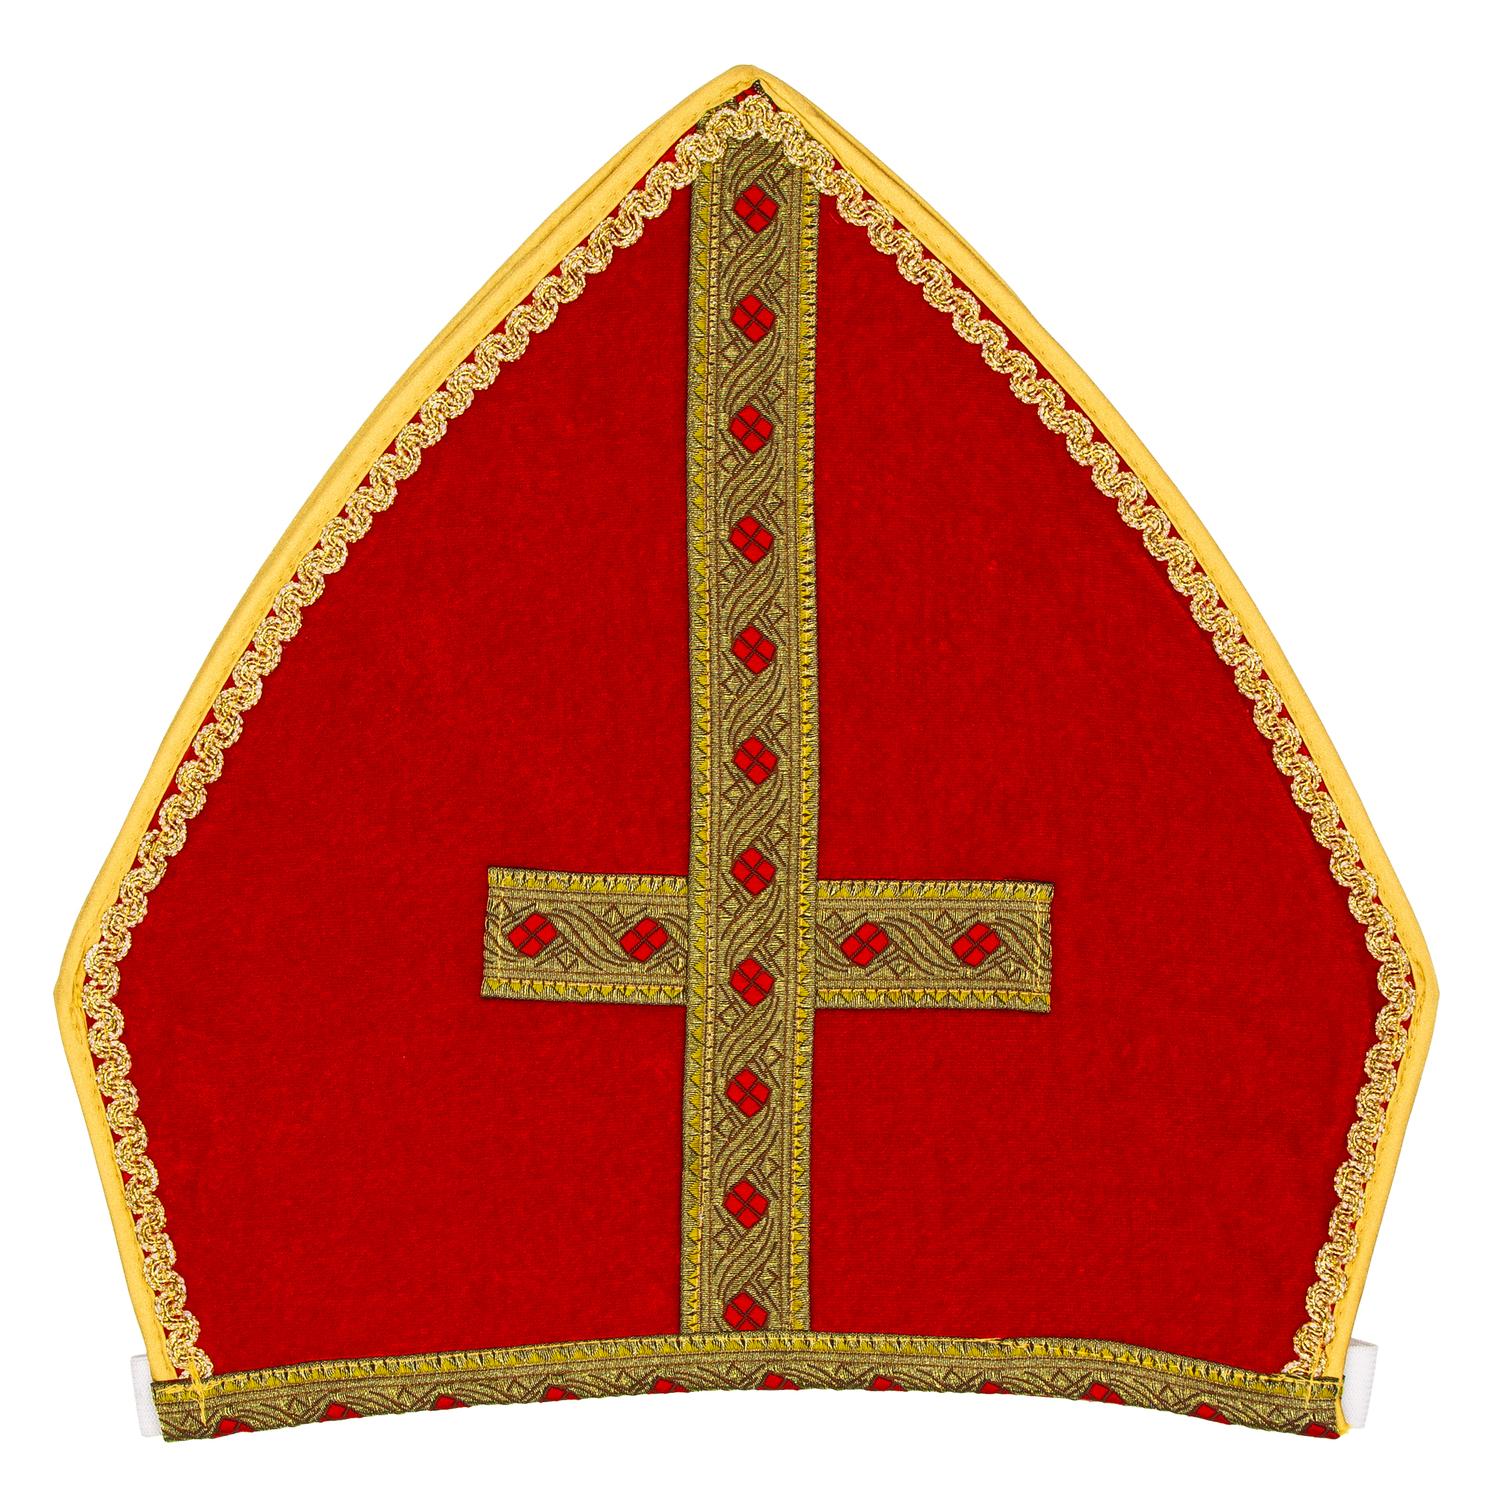
Mitra "Bischof", rotMitra "Bischof" – und schon setzen Sie Ihrem Bischofskostüm die Mütze auf! Freuen Sie sich auf die ehrenvolle Aufgabe als Nikolaus, Kardinal oder gar Papst!Besonderheiten: mit goldener Borte und aufgenähtem KreuzLieferumfang: MitraGrößenhinweis: Universalgröße, Größe 35 x 35 cmDetails: mit Gummizug an beiden SeitenFarbe: rot/goldStoffart: außen mit Pannesamt, innen mit FutterstoffMaterial: 100 % PolyesterWenn der heilige Bischof am Nikolausabend die Haustüren betritt und aus dem goldenen Buch liest, wird es ganz still um ihn herum: Gebannt lauschen die Kinder seinen Worten und blicken staunend auf das feierliche Gewand. Am auffälligsten ist sicherlich die große Bischofs-Mütze in Rot und Gold, die der Nikolaus als Zeichen seiner Würde trägt. In der Mitte der Mitra prangt ganz christlich das goldene Kreuz, das die Kopfbedeckung auch für Papst-, Kardinal- und Bischofkostüme bei Theater- und Kirchenauftritten prädestiniert.19,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der OrganschaftHandbuch der Organschaft , Steuerrrecht, Gesellschaftsrecht, Bilanzrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250131, Produktform: Leinen, Redaktion: Pohl, Carsten~Rode, Oliver~Schneider, Norbert, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 800, Abbildungen: mit grafischen Darstellungen, Keyword: Gewinnabführungsvertrag; Konsolidierung; Unternehmensgruppe, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Produktverfügbarkeit: 02, Blätteranzahl: 887 Blätter, Länge: 240, Breite: 160, Höhe: 39, Gewicht: 1233, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer war der erste Bischof, der das Amt in der Geschichte der Kirche innehatte, und welche Aufgaben hat ein Bischof heute?
Der erste Bischof war Petrus, einer der zwölf Apostel Jesu. Heute hat ein Bischof die Aufgabe, die Gläubigen zu leiten, die Sakramente zu spenden und die Lehre der Kirche zu verkünden. Außerdem ist er für die Verwaltung der Diözese und die Seelsorge zuständig. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **

Wie kommt ein Bischof heute zu seinem Amt?
Ein Bischof wird in der Regel von anderen Bischöfen geweiht, die bereits im Amt sind. Dies geschieht im Rahmen einer feierlichen Zeremonie, bei der der Kandidat seine Treue zur Kirche und zu ihrem Lehramt bekräftigt. Vor der Weihe werden Kandidaten sorgfältig ausgewählt und auf ihre Eignung geprüft, sowohl theologisch als auch moralisch. Die Entscheidung über die Ernennung eines Bischofs liegt oft beim Papst oder bei anderen kirchlichen Autoritäten, je nachdem, um welche Kirche es sich handelt. In einigen Fällen kann ein Bischof auch aufgrund seiner langjährigen Dienste und Verdienste für die Kirche ernannt werden. **
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
Top-Angebote
Produkte zum Begriff Steuerliche-Organschaft:
-
Papermoon "Abstrakte Spiritualität"Vliestapete, Abstrakte Spiritualität, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Mitra "Bischof", rotMitra "Bischof" – und schon setzen Sie Ihrem Bischofskostüm die Mütze auf! Freuen Sie sich auf die ehrenvolle Aufgabe als Nikolaus, Kardinal oder gar Papst!Besonderheiten: mit goldener Borte und aufgenähtem KreuzLieferumfang: MitraGrößenhinweis: Universalgröße, Größe 35 x 35 cmDetails: mit Gummizug an beiden SeitenFarbe: rot/goldStoffart: außen mit Pannesamt, innen mit FutterstoffMaterial: 100 % PolyesterWenn der heilige Bischof am Nikolausabend die Haustüren betritt und aus dem goldenen Buch liest, wird es ganz still um ihn herum: Gebannt lauschen die Kinder seinen Worten und blicken staunend auf das feierliche Gewand. Am auffälligsten ist sicherlich die große Bischofs-Mütze in Rot und Gold, die der Nikolaus als Zeichen seiner Würde trägt. In der Mitte der Mitra prangt ganz christlich das goldene Kreuz, das die Kopfbedeckung auch für Papst-, Kardinal- und Bischofkostüme bei Theater- und Kirchenauftritten prädestiniert.19,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist ein Bischof katholisch oder evangelisch?
Ein Bischof kann entweder katholisch oder evangelisch sein, abhängig von der Konfession, der er angehört. In der römisch-katholischen Kirche sind Bischöfe Teil der Hierarchie und haben die Aufgabe, die Gläubigen zu leiten und zu lehren. In der evangelischen Kirche gibt es ebenfalls Bischöfe, jedoch haben sie in der Regel eine weniger autoritäre Rolle und sind eher als geistliche Leiter und Berater tätig. Die Unterschiede zwischen katholischen und evangelischen Bischöfen liegen hauptsächlich in der theologischen Ausrichtung und der Struktur der jeweiligen Kirche. Letztendlich hängt es davon ab, welcher Konfession der Bischof angehört, um zu bestimmen, ob er katholisch oder evangelisch ist. **
-
Wie kann man die Religion beim Amt von katholisch zu muslimisch ändern?
Die Änderung der Religion beim Amt ist in den meisten Ländern ein formeller Prozess, der von staatlichen Behörden durchgeführt wird. In der Regel muss man einen Antrag stellen und bestimmte Dokumente vorlegen, wie zum Beispiel eine Bestätigung der neuen Religionszugehörigkeit. Es ist wichtig, die spezifischen Anforderungen des jeweiligen Landes zu beachten und sich an die zuständige Behörde zu wenden, um weitere Informationen zu erhalten. **
-
Wer war der erste Bischof, der das Amt in der Geschichte der Kirche innehatte, und welche Aufgaben hat ein Bischof heute?
Der erste Bischof war Petrus, einer der zwölf Apostel Jesu. Heute hat ein Bischof die Aufgabe, die Gläubigen zu leiten, die Sakramente zu spenden und die Lehre der Kirche zu verkünden. Außerdem ist er für die Verwaltung der Diözese und die Seelsorge zuständig. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Steuerliche-Organschaft
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der OrganschaftHandbuch der Organschaft , Steuerrrecht, Gesellschaftsrecht, Bilanzrecht , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250131, Produktform: Leinen, Redaktion: Pohl, Carsten~Rode, Oliver~Schneider, Norbert, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 800, Abbildungen: mit grafischen Darstellungen, Keyword: Gewinnabführungsvertrag; Konsolidierung; Unternehmensgruppe, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Produktverfügbarkeit: 02, Blätteranzahl: 887 Blätter, Länge: 240, Breite: 160, Höhe: 39, Gewicht: 1233, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Abstrakte Spiritualität"Vliestapete, Abstrakte Spiritualität, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv,...74,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Abstrakte Spiritualität"Vliestapete, Abstrakte Spiritualität, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral, reißfest, wasserdampfdurchlässig, Material: Vlies, Farbbeständigkeit: ausgezeichnet lichtbeständig, Stärke Material: 0,02, Montage: Einsatzbereich: Feuchträume, Wand, Art Verarbeitung: Wand einkleistern, Art Entfernung: nass zu entfernen, restlos trocken abziehbar, Maße & Gewicht: Breite: 2,5 m, Länge: 1,86 m, Gewicht: 0,62 kg, Flächengewicht: 122 g/m², Lieferumfang: Lieferumfang: Tapetenkleister, Montageanleitung, Anzahl Bahnen: 5 Stk., Wissenswertes: Hinweis Art Tapete: Vliestapeten: Das Material ist dimensionsstabil und kann kleinere Risse überbrücken bzw. kaschieren. Wegen ihrer Wasser- und Dampfbeständigkeit können Vliestapeten auch sehr gut in Nassbereich und Küche eingesetzt werden. Außerdem lassen sie sich beim späteren Renovieren rückstandslos entfernen und trocken von der Wand abziehen. Der große Vorteil von Tapeten auf Vliesbasis ist ihre besonders leichte Verarbeitung, in erster Linie das Wegfallen der Einweichzeit. Die Wand wird einfach eingekleistert, danach wird die Tapete direkt angebracht. So können Sie auch ohne Tapeziertisch tapezieren. Vliestapeten unterscheiden sich von Papiertapeten durch ein hochwertiges Spezialvlies, das als Trägermaterial eingesetzt wird., Fototapeten werden direkt auf einem Papier- oder Vliesträger gedruckt und bieten fotorealistische Bilder für Ihre Wände. Das Motiv wird in Tapetenbahnen oder in Tapetenabschnitten geliefert,das aneinandergefügt als ein Fotomotiv auf der Wand erscheint., Hinweise: Hinweise: Das abgebildete Motiv können sie in den angegebenen verschiedenen Größen bestellen. Da das Verhältnis von Breite zu Höhe des Motivs nicht immer gleich ist, kann es vorkommen das kleine Teile des Randes nicht mit abgedruckt werden.67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Wie kommt ein Bischof heute zu seinem Amt?
Ein Bischof wird in der Regel von anderen Bischöfen geweiht, die bereits im Amt sind. Dies geschieht im Rahmen einer feierlichen Zeremonie, bei der der Kandidat seine Treue zur Kirche und zu ihrem Lehramt bekräftigt. Vor der Weihe werden Kandidaten sorgfältig ausgewählt und auf ihre Eignung geprüft, sowohl theologisch als auch moralisch. Die Entscheidung über die Ernennung eines Bischofs liegt oft beim Papst oder bei anderen kirchlichen Autoritäten, je nachdem, um welche Kirche es sich handelt. In einigen Fällen kann ein Bischof auch aufgrund seiner langjährigen Dienste und Verdienste für die Kirche ernannt werden. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.